급성심근경색과 심혈관 보험, 골든타임부터 청구서류까지 확인할 것
작성 2026. 11. 6. · 수정 2026. 11. 6.
핵심 답변
급성심근경색은 의심 증상이 있으면 병원을 고르느라 지체하기보다 119 등 응급체계를 이용해 신속히 진료를 받는 것이 우선입니다. 보험에서는 ‘급성심근경색 진단비’와 ‘허혈성심장질환 진단비’가 비슷해 보여도 보장 범위가 다를 수 있습니다. 청구 때는 진단서뿐 아니라 심전도, 심장효소 검사, 관상동맥조영술 등 진단 근거 자료가 함께 확인될 수 있습니다. 고혈압·당뇨·콜레스테롤 수치와 가족력은 예방관리와 보험 심사 질문에서 모두 점검 대상이 될 수 있습니다.
급성심근경색은 시간 싸움이다
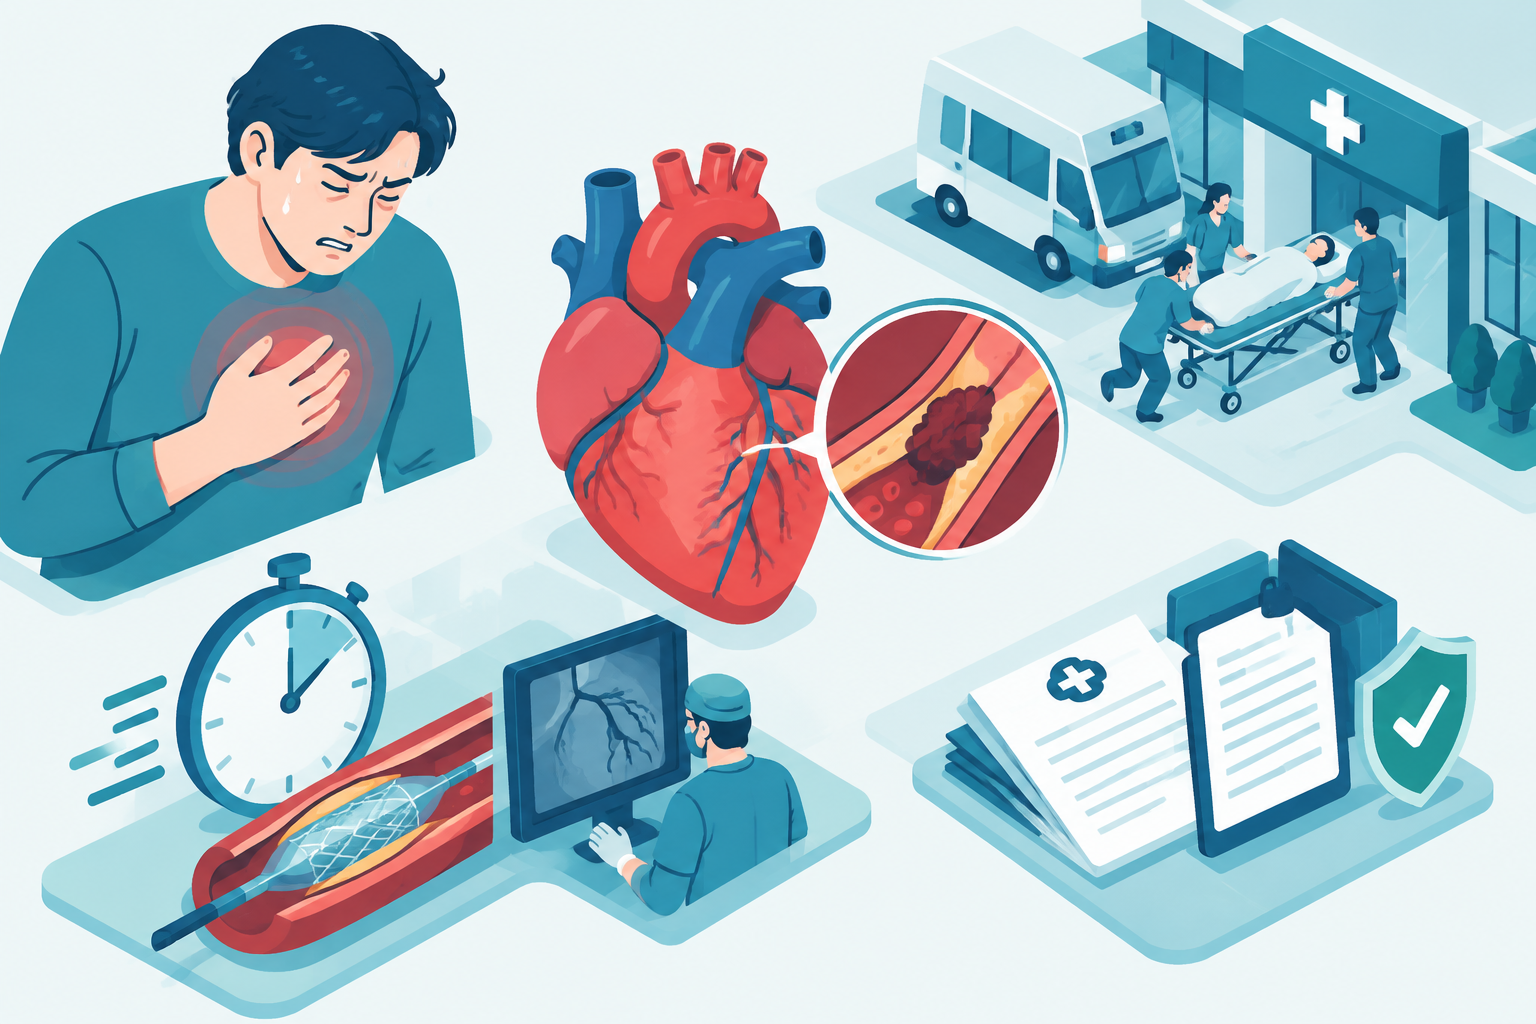
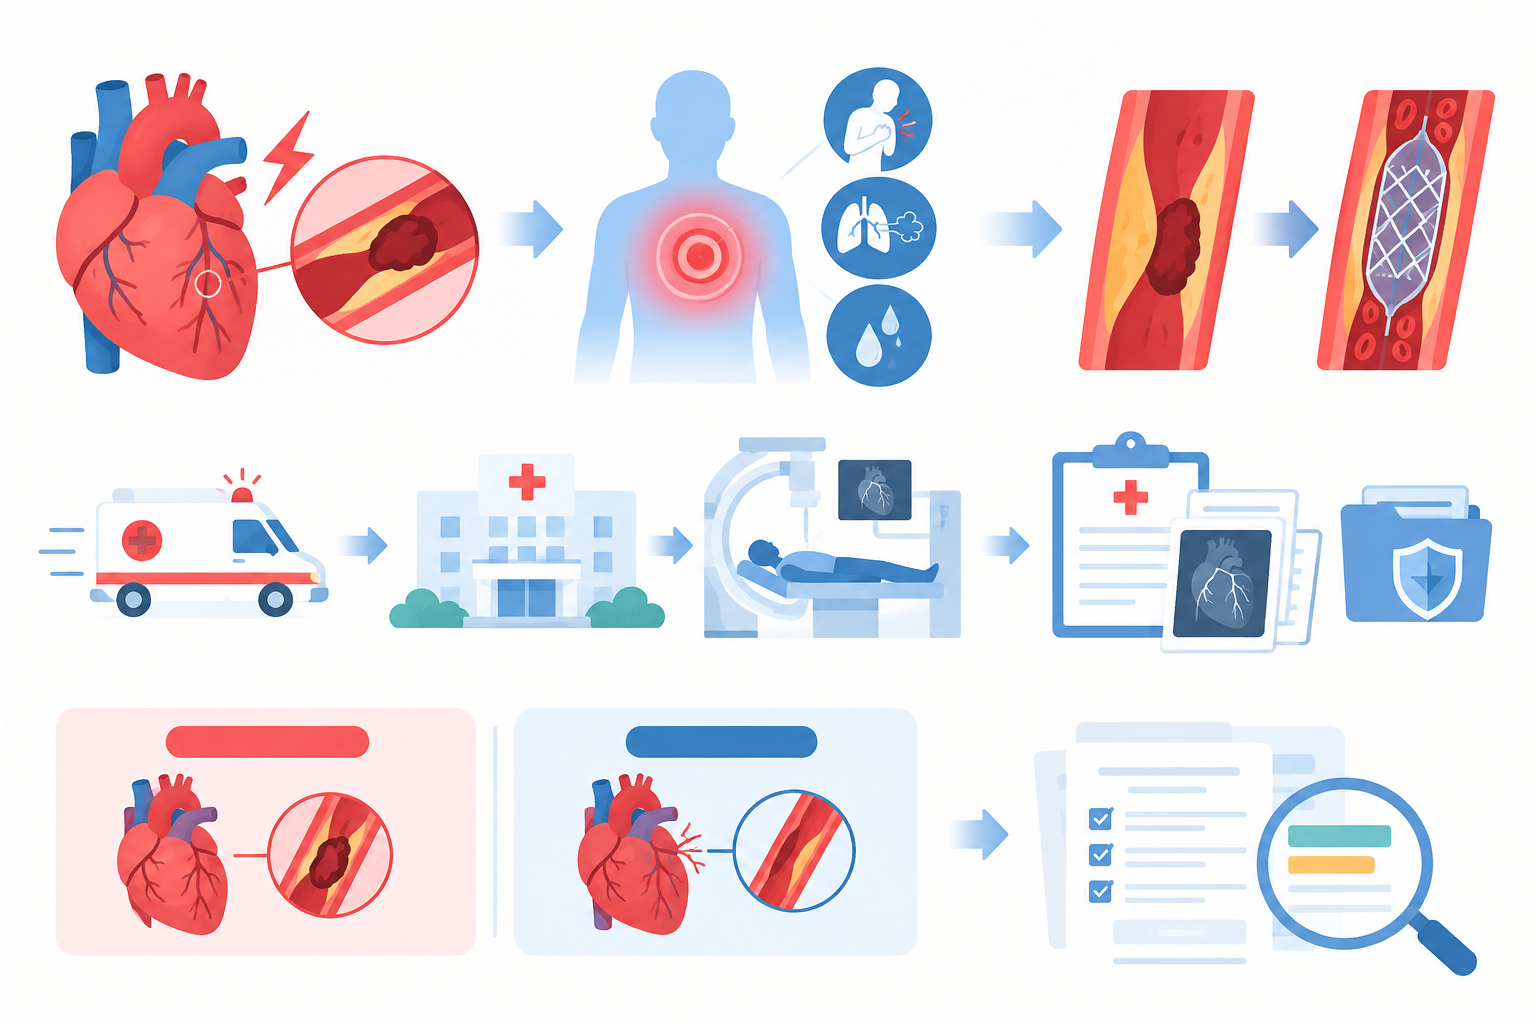
급성심근경색은 관상동맥이 갑자기 막혀 심장근육이 손상되는 질환이다. 심한 가슴 통증, 호흡곤란, 식은땀처럼 의심 증상이 나타나면 “조금 쉬면 낫겠지”라고 판단하기 어렵다. 치료에서는 막힌 혈관에 다시 피가 흐르게 하는 재관류가 핵심이며, 평가 지표로 혈전용해제는 병원 도착 후 30분 이내, 일차 경피적관상동맥중재술은 90분 이내가 언급된다. 다만 이 숫자는 개인이 병원을 고르며 버틸 기준이 아니라, 응급의료체계가 빠르게 움직여야 한다는 의미에 가깝다.
응급실 선택과 보험의 접점
보험 정보 기사에서 ‘골든타임’을 다룰 때 주의할 점은 치료와 보장을 섞어 말하지 않는 것이다. 어느 병원에 갔는지, 어떤 시술을 받았는지는 진료기록과 보험 청구자료에 남을 수 있지만, 보험금 지급은 해당 계약의 약관과 진단 확정 요건에 따라 달라진다. 응급 상황에서는 보험 가능 여부보다 생명과 치료가 먼저다. 이후 청구 단계에서 진료비 영수증, 진단서, 검사결과지를 차분히 정리하는 순서가 맞다.
진단비 이름이 비슷해도 범위는 다르다
‘급성심근경색 진단비’와 ‘허혈성심장질환 진단비’는 이름만 보면 모두 심장 보장처럼 보인다. 그러나 약관의 질병분류코드, 진단 확정 문구, 별표 범위가 다르면 보장 대상도 달라질 수 있다. 예컨대 급성심근경색 중심의 담보와 협심증·만성 허혈성 심장질환까지 포함할 수 있는 담보는 구조가 다를 수 있다. 따라서 가입 전후에는 특약명만 보지 말고 약관의 보험금 지급사유, 보장하지 않는 손해, 진단 기준을 확인해야 한다.
청구 때 필요한 검사자료
심근경색 보험금 청구에서 진단서 한 장만으로 모든 쟁점이 끝난다고 단정하기는 어렵다. 실제 진단은 증상, 심전도 변화, 심장효소 상승, 심장초음파, 관상동맥조영술 등 여러 자료를 바탕으로 이뤄질 수 있다. 특히 관상동맥조영술은 막힌 혈관을 확인하고 동시에 풍선확장술이나 스텐트 삽입술 같은 치료로 이어질 수 있다는 점에서 중요하게 다뤄진다. 청구 전에는 의무기록 사본, 검사결과지, 시술기록지 등 필요한 서류를 보험사 안내와 약관에 맞춰 확인하는 것이 안전하다.
숫자 관리와 가족력 점검
고혈압, 당뇨, 고콜레스테롤혈증은 심뇌혈관질환 예방관리에서 반복적으로 강조되는 요소다. 질병관리청의 ‘자기혈관 숫자알기’ 캠페인도 혈압·혈당·콜레스테롤 수치를 알고 관리하자는 취지다. 보험 심사에서도 현재 질환, 복용약, 검사 이상 소견, 과거 입원·시술 이력, 가족력 등이 질문될 수 있으나 결과는 회사와 상품, 고지 내용에 따라 달라진다. 20~30대라도 부모의 심혈관 병력이 있다면 당장 가입을 서두르라는 뜻이 아니라, 본인 건강검진 결과와 기존 보장 공백을 먼저 확인해볼 필요가 있다.
출처
내 조건의 참고 보험료 확인하기
등록된 조건표에 정확히 일치하는 경우에만 금액을 보여드립니다.
이 글에 연결된 보험료표가 아직 없습니다. 카카오톡으로 문의해 주세요.
문의하기함께 읽으면 좋은 글
D46 골수이형성증후군, 혈액암 청구에서 확인할 핵심 쟁점
골수이형성증후군은 진단서상 D46 코드로 적히는 경우가 있어 암 진단비 청구에서 다툼이 생길 수 있습니다. 보험금 판단은 병명만이 아니라 가입 당시 약관, 암 분류표, 의무기록의 진단 근거를 함께 확인해야 합니다.
20~30대 두근거림과 부정맥 보험 확인 포인트
두근거림은 스트레스나 카페인 때문일 수 있지만 반복되거나 동반 증상이 있으면 부정맥 확인이 필요합니다. 보험 청구에서는 진단명보다 질병분류기호, 시술의 건강보험 인정기준, 약관상 보장 범위를 함께 봐야 합니다.
30대 고혈압 전후, 뇌·심장 보험 점검에서 달라지는 것
고혈압은 심근경색·뇌졸중 등 심뇌혈관질환 위험과 연결되므로 30대라도 보험 점검 때 건강 이력 확인이 중요합니다. 진단 전후에는 고지의무, 기존 보장 확인, 유병자보험 검토 방식이 달라질 수 있습니다.