라이프 케어 · 20대
라이프 케어 · 30대
라이프 케어 · 40·50대
패밀리 케어 · 기타 보험
보험가이드
보험리모델링 전 꼭 봐야 할 5가지 점검 기준
작성 2026. 11. 7. · 수정 2026. 11. 7.
핵심 답변
보험리모델링은 먼저 가입내역을 확인한 뒤 중복·공백·갱신 부담을 나눠 보는 방식으로 접근해야 한다. 구형 실손은 보험료만 보지 말고 자기부담, 비급여 이용 가능성, 전환 후 보장 축소 여부를 비교해야 한다. 암·뇌·심장 진단비는 금액보다 보장 질병명과 면책·감액 조건이 중요하다. 새 계약이 확정되기 전 기존 보험을 먼저 해지하는 것은 피해야 한다.
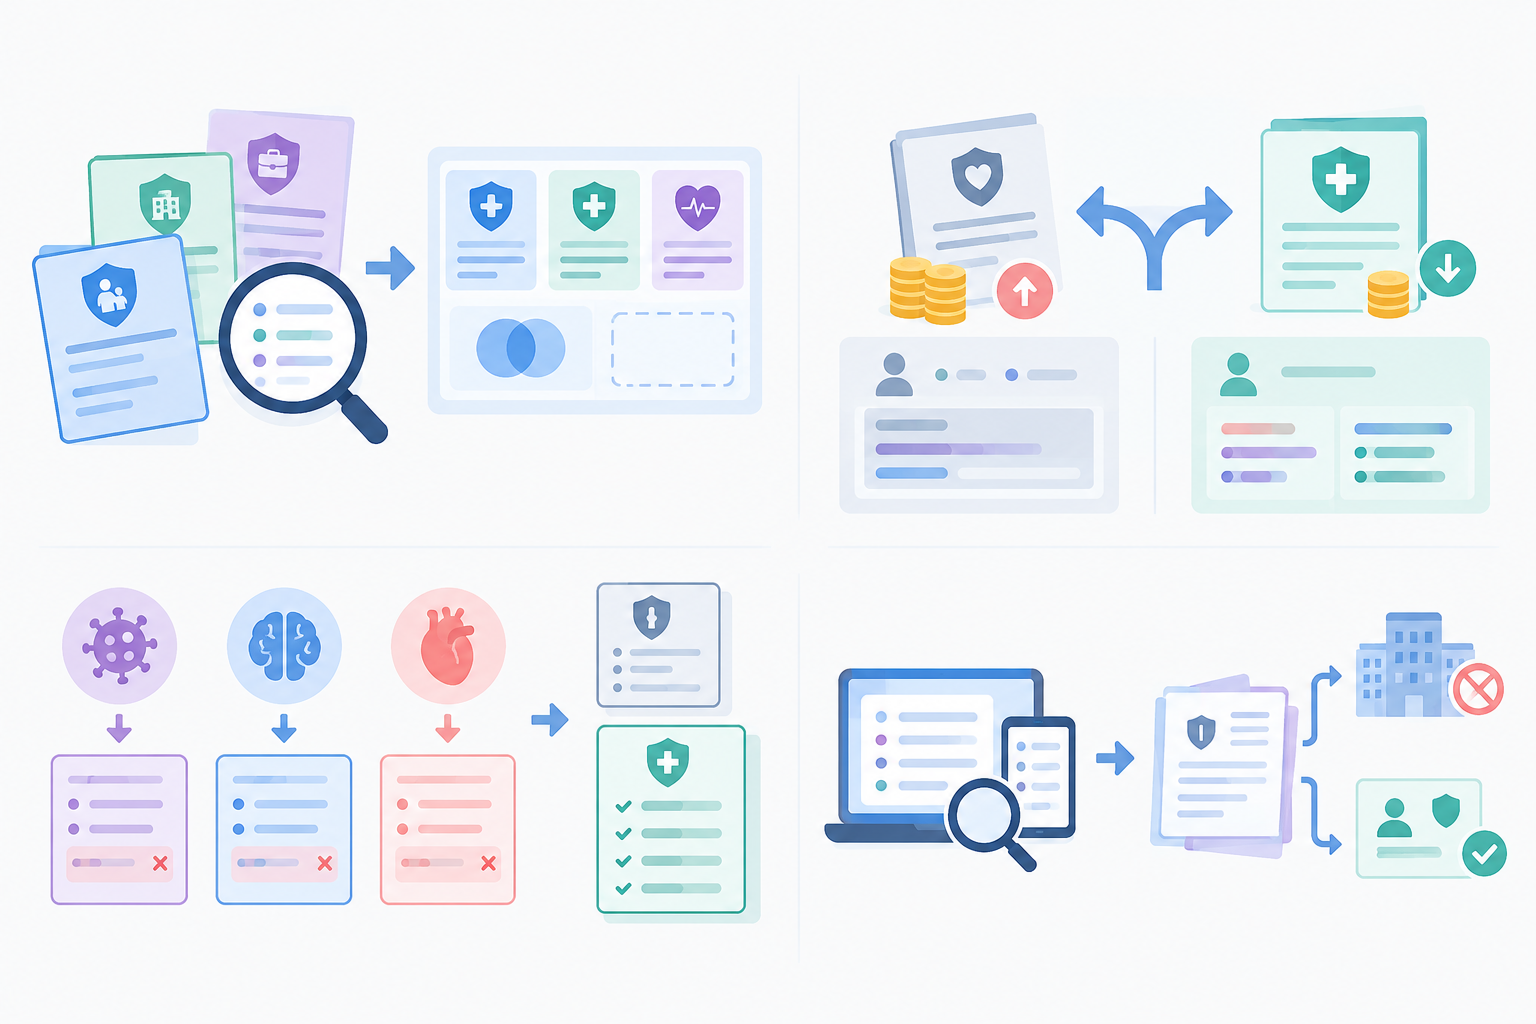
보험료보다 먼저 볼 것은 보장 공백 보험리모델링은 싼 보험으로 갈아타는 절차가 아니다. 지금 가진 보험이 어떤 사고와 질병을 어디까지 보장하는지 확인하고, 중복된 담보와 비어 있는 담보를 나누는 작업에 가깝다. 특히 20~30대는 부모가 가입해 준 계약, 회사 단체보험, 본인 명의 계약이 섞여 있을 수 있어 출발점은 가입내역 조회다.
구형 실손은 유지와 전환을 나눠 비교 구형 실손보험은 현재 보험료 부담이 커도 자기부담 구조나 보장 범위가 새 상품과 다를 수 있다. 5세대 실손은 급여와 비급여를 더 세분화하고 중증·비중증 비급여를 구분하는 방향으로 바뀌었으므로, 최근 병원 이용 패턴과 비급여 치료 가능성을 함께 봐야 한다. 보험료가 낮아질 수 있다는 점만으로 전환을 결정하면 예상치 못한 본인 부담이 커질 수 있다.
암·뇌·심장은 질병명부터 확인 암보험은 진단비 액수만 비교하면 부족하다. 일반암, 유사암, 소액암이 약관에서 어떻게 나뉘는지, 특정 암이 감액되거나 면책되는 기간이 있는지 확인해야 한다. 뇌·심장 보장도 마찬가지다. 과거 계약이 뇌출혈, 급성심근경색처럼 좁은 질병명만 보장한다면 뇌혈관질환이나 허혈성심장질환 등으로 범위가 넓은 담보와 차이가 생길 수 있다.
내 보험 조회 후 약관까지 대조 내보험찾아줌 같은 조회 서비스는 가입한 보험과 숨은 보험금 확인에 도움이 된다. 다만 조회 결과만으로 세부 보장내용까지 모두 알 수 있는 것은 아니므로, 실제 판단은 증권과 약관을 놓고 해야 한다. 회사 단체보험은 퇴사 후 보장이 사라질 수 있어 개인보험과 별도로 표시해 두는 것이 좋다.
바로 해지는 금물 리모델링 과정에서 가장 위험한 선택은 새 보험이 확정되기 전에 기존 보험을 먼저 해지하는 것이다. 새 계약은 건강 상태, 병력, 직업에 따라 인수 거절, 부담보, 보험료 할증이 생길 수 있고 일부 보장은 면책기간이나 감액기간이 적용될 수 있다. 따라서 해지는 새 조건을 서면으로 확인한 뒤, 공백이 생기지 않는 순서로 검토해야 한다.
주제#보험리모델링
내 조건의 참고 보험료 확인하기
등록된 조건표에 정확히 일치하는 경우에만 금액을 보여드립니다.
이 글에 연결된 보험료표가 아직 없습니다. 카카오톡으로 문의해 주세요.
문의하기함께 읽으면 좋은 글
20대 휴면보험금을 먼저 조회해야 하는 이유
사회초년생은 부모가 어릴 때 가입해둔 보험이나 만기·중도보험금을 모르고 지나칠 수 있습니다. 보험료를 줄이거나 보장을 바꾸기 전, 내보험찾아줌에서 가입내역과 숨은보험금을 먼저 확인하는 절차가 필요합니다.
보험 면책기간, 가입 직후 청구 전에 꼭 봐야 할 기준
보험 면책기간은 보험료를 냈더라도 약관상 일정 기간 보험금이 제한될 수 있는 구간을 말합니다. 보장개시일, 감액기간, 기존 계약 해지 시점까지 함께 봐야 보장 공백을 줄일 수 있습니다.
노후준비보험, 연금저축보험부터 IRP·의료비까지 확인하는 순서
노후준비보험을 고르기 전에는 연금저축보험과 일반 연금보험의 세금 목적을 먼저 구분해야 합니다. 국민연금 예상액, IRP 활용 여부, 의료·간병비 위험까지 함께 점검하는 순서가 중요합니다.